Slik slipper du uttaksgebyr og dyre vekslingsfeller i utlandet

 Av Silje HauglandOppdatert 24. september 2026Inneholder annonselenker
Fly, overnatting og leiebil står på de fleste reisebudsjetter. Én kostnad blir nesten alltid glemt.
Den står ikke på hotellregningen eller på flybilletten, men sniker seg inn litt etter litt: i minibanken, i kortterminalen på restauranten, i kassen i butikken.
Det er valutapåslagene og uttaksgebyrene.
Hver for seg ser de ut som småpenger. Regnet over et helt år med reiser kan de bli tusenvis av kroner.
Vi har reist mye som familie. Siden jeg byttet kort og la om noen vaner, har jeg spart tusenvis av kroner på akkurat disse gebyrene.
Det har blitt penger til middager ute, utflukter og annet som faktisk gir noe tilbake.
Nedenfor går jeg gjennom hvilke gebyrer det handler om, hvilke kort jeg bruker og hva jeg gjør på stedet.
Annonselenke· Åpnes i nettleseren
Søk om Norwegian-kortetRepresentativt eksempel for Bank Norwegian: Eff. rente 24,4 %, 15 000 kr o/12 mnd. Kostnad: 1 849 kr. Totalt: 16 849 kr. Kredittgiver: NOBA Bank Group AB (publ) NUF.
Annonselenke· Åpnes i nettleseren
Søk om TF Bank-kortetRepresentativt eksempel for TF Bank Mastercard: Eff. rente 26,69 %, 25 000 kr o/12 mnd. Kostnad: 3 337 kr. Totalt: 28 337 kr. Kredittgiver: Avarda Bank AB NUF.
Hva koster det egentlig?
Det finnes ikke ett tall som gjelder for alle. Det avhenger av hvor lenge dere er borte, hvor mye dere bruker og hvor mye banken din tar betalt.
På en familieferie på to uker havner gebyrene ofte på flere hundre kroner. Reiser du flere ganger i året, eller er borte lenge, kan det bli tusenvis av kroner i året.
Gjør gjerne et eget overslag. Regn med 2 prosent på hvert kortkjøp og 50 kroner for hvert uttak, på en tur der dere bruker 25 000 kroner på stedet.
Summen blir som regel større enn man tror.

Hvor gebyrene dukker opp
Det er sjelden ett enkelt gebyr som gjør det dyrt, men flere som legges på det samme kjøpet eller uttaket. Jeg deler dem opp etter hvor de trekkes.
Valutapåslaget på hvert kjøp
Betaler du i en annen valuta enn kroner, legger banken et påslag på vekslingskursen. De fleste norske kort har et slikt påslag, også de to jeg bruker.
Det høres ikke ut som mye. Men prosenten tas på hvert eneste kjøp, fra morgenkaffen til taxien hjem om kvelden.
I løpet av en tur blir det fort noen hundrelapper.
Spørsmålet om kroner (DCC)
Noen ganger spør terminalen eller minibanken om du vil betale i norske kroner i stedet for i landets valuta. Det kalles Dynamic Currency Conversion, forkortet DCC.
Svarer du ja, er det ikke lenger banken din som veksler, men butikken eller eieren av minibanken. Kursen deres er som regel dårligere, ofte med flere prosent.

Bankens gebyr for uttak
Mange kort tar et eget gebyr når du tar ut kontanter i utlandet, i tillegg til valutapåslaget.
Har gebyret et fast minstebeløp, er det de små uttakene som blir dyrest.
Tar du ut tilsvarende 300 kroner og gebyret er 45 kroner, har uttaket kostet deg 15 prosent.
Minibankens eget gebyr
Så kan minibanken selv ta betalt, i tillegg til det banken din tar. Hvor mye det koster, varierer mellom land og minibanker.
Det samme uttaket kan altså koste deg to ganger.
Småavgiftene rundt omkring
I tillegg kommer servicegebyrer, «convenience fees» og lignende tillegg. Du ser dem oftest i minibanker på flyplasser og der turistene ferdes.
De er sjelden tydelig merket, så de er lette å overse.
Kortene jeg betaler med
Det enkleste er selvsagt å slippe så mange av gebyrene som mulig, og der betyr kortet i lommeboka mye.
Mange kort tar betalt for uttak i utlandet, og noen har årsavgift i tillegg.
For den som reiser ofte, merkes det.
Jeg har to kredittkort som utfyller hverandre: Norwegian-kortet fra Bank Norwegian og TF Bank Mastercard.
Ingen av dem har årsavgift, og ingen av dem tar gebyr når jeg tar ut kontanter i minibank, verken i Norge eller i utlandet (hos Bank Norwegian gjelder det uttak i lokal valuta). Eieren av minibanken kan likevel ta sitt eget gebyr. Valutapåslaget er 1,75 % på Norwegian-kortet og 1,75 % på TF-kortet.

På de fleste reiser er det Bank Norwegian jeg betaler med.
For meg er Norwegian-kortet det beste valget for bonus, flyreiser og vanlige kjøp. Hotell, restauranter og de fleste hverdagskjøp går på det, fordi hvert kjøp gir CashPoints eller cashback. CashPoints kan brukes til flybilletter hos Norwegian.
Det er også kortet jeg tar ut kontanter med. Uttaket koster 0 kr i gebyr og er rentefritt frem til forfall på fakturaen. Valutapåslaget kommer i tillegg, som på alt jeg betaler i utenlandsk valuta.
TF-kortet tar jeg frem i bestemte situasjoner, først og fremst når jeg betaler selve reisen og leiebilen. Der er det forsikringen som gjør forskjellen.
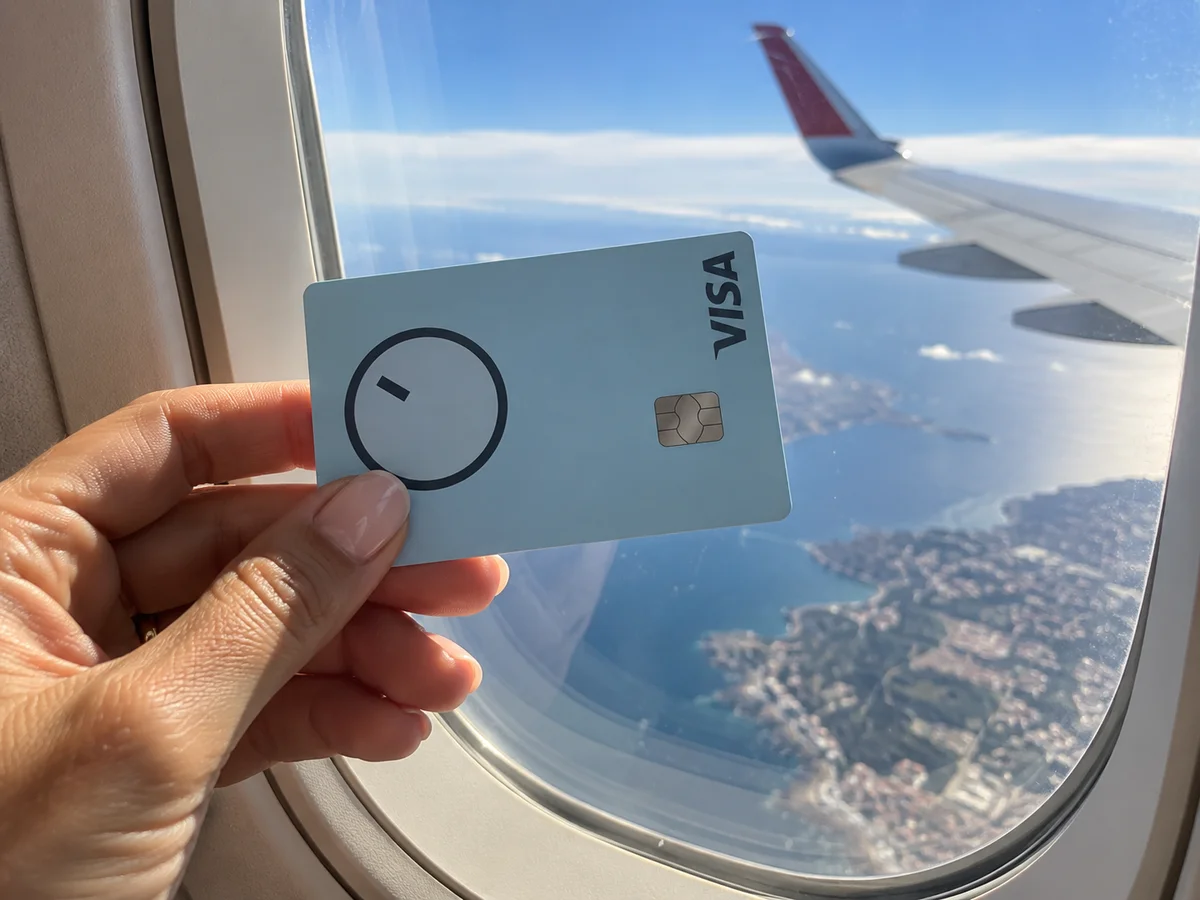
Norwegian-kortet fra Bank Norwegian
Dette er kortet jeg bruker mest. Tanken er enkel: når jeg uansett skal betale for hotell, restauranter og andre vanlige utgifter, kan jeg like gjerne få bonus på kjøpene og bruke den på neste tur.
- Opptjening på varekjøp, som CashPoints eller cashback: 0,5 prosent
- Opptil 5 prosent CashPoints på flybilletter hos Norwegian, hvis du tjener CashPoints og ikke Spenn på flyreisene
- Gebyr for kontantuttak: 0 kroner, rentefritt frem til forfall
- Valutapåslag: 1,75 prosent
- Årsavgift: 0 kroner
- Opptil 45 rentefrie dager
- Reise- og avbestillingsforsikring når minst 75 prosent av transport og overnatting er betalt med kortet
- Kan legges inn i Apple Pay, Google Pay og Vipps
Annonselenke· Åpnes i nettleseren
Søk om Norwegian-kortetRepresentativt eksempel for Bank Norwegian: Eff. rente 24,4 %, 15 000 kr o/12 mnd. Kostnad: 1 849 kr. Totalt: 16 849 kr. Kredittgiver: NOBA Bank Group AB (publ) NUF.

TF Bank Mastercard
TF Bank Mastercard tar jeg frem når jeg betaler flybilletter og pakkereiser, og når vi leier bil.
Fordelen her er reiseforsikringen. Den gjelder når minst 50 prosent av transportkostnadene er betalt med kortet, mens Norwegian-kortet krever 75 prosent av både transport og overnatting. I tillegg refunderer den egenandelen med inntil 10 000 kroner per skadetilfelle hvis leiebilen får en skade på en feriereise.
Kontanter tar jeg derimot ikke ut med TF-kortet. Uttaket er gebyrfritt, men renten løper fra samme dag som jeg tar ut pengene. Mer om det lenger ned.
- Gebyr for kontantuttak: 0 kroner, men rente fra uttaksdagen
- Valutapåslag: 1,75 prosent
- Årsavgift: 0 kroner
- Reise- og avbestillingsforsikring når minst 50 prosent av transporten er betalt med kortet
- Egenandel på leiebil dekket med inntil 10 000 kroner per skade
- Fordelsprogram med inntil 30 prosent rabatt
- Opptil 43 rentefrie dager på varekjøp
- Kredittgrense på opptil 200 000 kroner
- Kan legges inn i Apple Pay og Google Pay
Annonselenke· Åpnes i nettleseren
Søk om TF Bank-kortetRepresentativt eksempel for TF Bank Mastercard: Eff. rente 26,69 %, 25 000 kr o/12 mnd. Kostnad: 3 337 kr. Totalt: 28 337 kr. Kredittgiver: Avarda Bank AB NUF.
Kort sagt: Norwegian for bonus, flyreiser, kontanter og de fleste vanlige kjøp. TF Bank for selve reisen og leiebilen, der forsikringen betyr mest.
Fem vaner som gjør mest nytte
Kortet løser mye, men hvordan du bruker det, betyr minst like mye.
1 Si nei til kroner
Får du spørsmål i terminalen eller minibanken om du vil betale i norske kroner, svar nei.
Kroner betyr DCC og en dårligere kurs. Velger du landets valuta, er det din egen bank som veksler, og det blir nesten alltid billigere.
Det gjelder også for kortene mine. Bankens eget påslag er som regel langt lavere enn det butikken legger på.
Kortet kan bare holde kursen nede hvis du velger den lokale valutaen. Trykker du på kroner, har butikken allerede regnet om beløpet med sitt eget påslag, før banken din i det hele tatt er involvert.
I minibanken betyr det enda mer: Norwegian-kortets gebyrfrie uttak i utlandet gjelder uttak i lokal valuta.
Det samme gjelder når du handler i utenlandske nettbutikker. Kan du velge valuta i kassen, velg den lokale.

Landets valuta, altså. Hver gang, uansett hvilket kort du har.
2 Færre uttak, fra riktig minibank
Å ta ut kontanter kan bli overraskende dyrt i utlandet, særlig når både kortutstederen og minibanken tar sin del.
Trenger dere kontanter, ta ut en større sum på én gang i stedet for flere små.
Det er de små uttakene som rammes hardest av minstegebyrer og minibankenes egne gebyrer.
Sjekk grensene før du reiser. Med Norwegian-kortet kan jeg ta ut opptil 10 000 kroner per døgn i utlandet. TF-kortet har en samlet grense på 1 000 euro per 7 dager.
Se også på hvilken minibank du går til. Let etter en som hører til en bank, gjerne en som sitter i veggen på selve bankkontoret.
Euronet og andre frittstående minibanker pleier både å ta mer betalt og gi dårligere kurs.
Før jeg leter opp en minibank, åpner jeg appen ATM Fee Saver. Der ser jeg hvilke minibanker i nærheten som har lavt lokalt gebyr, eller ikke noe gebyr i det hele tatt.
Ofte står det en minibank som tilhører en bank, et kvartal unna den dyre på torget.

3 Sjekk når renten begynner å løpe
Gebyrfritt uttak er ikke det samme som gratis uttak.
På mange kredittkort begynner renten å løpe samme dag som du tar ut kontanter, selv om vanlige kjøp er rentefrie.
Slik er det med TF-kortet. Uttaket koster 0 kr i gebyr, men kontantuttak har rente fra uttaksdagen: effektiv rente 30,34 prosent (nominell 26,79 prosent), og den rentefrie perioden gjelder ikke.
Med Norwegian-kortet er uttaket rentefritt frem til forfall på fakturaen, akkurat som et vanlig kjøp.
Derfor tar jeg alltid ut kontanter med Norwegian-kortet og bruker TF-kortet til kortbetaling.
Overføringer fra kredittkortet til egen konto er heller ikke rentefrie. Hos begge løper renten fra første dag, og hos TF Bank koster overføringen 250 kroner i tillegg.
Les prislisten før du reiser, og se etter ordet «rente», ikke bare «gebyr».
4 To kort, på to steder
Kort kan bli borte eller stjålet. Noen ganger sperres de ved en feil, eller så tar en terminal rett og slett ikke imot dem.
Jeg reiser derfor aldri med bare ett.
Norwegian-kortet har jeg i lommeboka og TF-kortet i en annen veske, eller i mobilen.
Det ene er Visa, det andre Mastercard. Vil ikke terminalen ha det ene, prøver jeg det andre.
Hjemme betaler vi det meste med Vipps, men på reise er det kortene og mobillommeboka jeg bruker. Før vi reiser, legger jeg begge kortene inn i Apple Pay. Skulle lommeboka forsvinne, kan jeg betale med telefonen til et nytt kort er på plass.
Ingen av dem har årsavgift, så det koster ingenting å ha med begge.

To kort fra ulike utstedere, altså, og aldri i samme lomme.
5 Riktig kort ved leiebildisken
Ved disken tilbyr de fleste bilutleiere et tillegg som senker egenandelen eller fjerner den.
Prisen står gjerne per døgn, og over en uke blir det fort en merkbar sum.
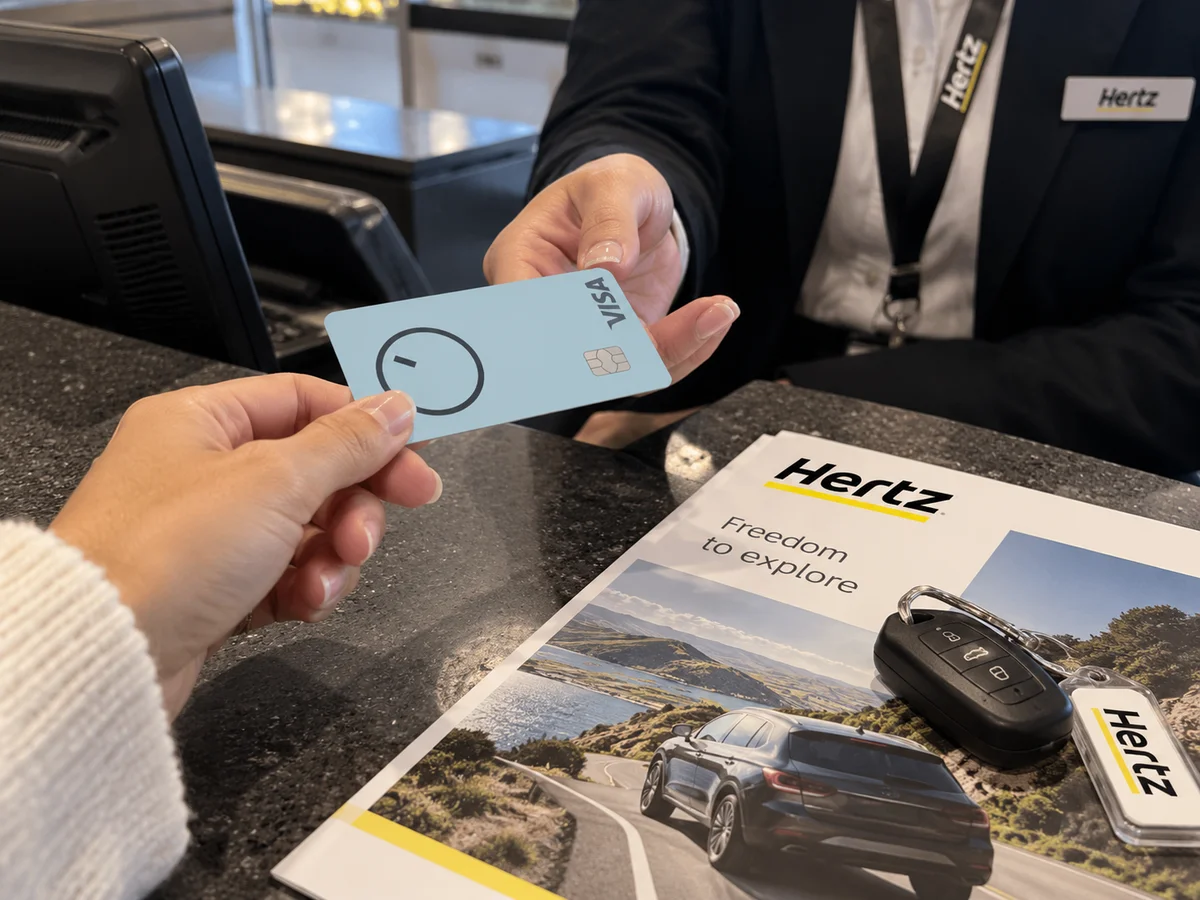
Betaler du med et kort som har egenandelsdekning for leiebil, kan du i noen tilfeller droppe tillegget.
TF-kortet har det. Reiseforsikringen refunderer egenandelen ved skade på leiebil på feriereise med inntil 10 000 kroner per skadetilfelle, så lenge reisen er dekket av forsikringen.
Norwegian-kortet har ikke dette inkludert. Der kan du kjøpe en egen egenandelsforsikring for leiebil, som koster 349 kroner i året.
Les forsikringsvilkårene først: hvor høyt maksbeløpet er, hvilke biler som er med, og hvilke skader som ikke dekkes.
Selv går jeg gjennom vilkårene et par dager før jeg henter bilen. Da vet jeg hva jeg skal svare når spørsmålet kommer.
Ikke glem fakturaen
Kredittkort fungerer godt på reise, så lenge du betaler tilbake i tide.
Betal hele fakturaen når den kommer, så betaler du ingen renter på kjøpene.
Lar du gjelden bli stående, spiser renten fort opp det du har spart på gebyrene. Hos TF Bank løper renten da fra transaksjonsdatoen på hele beløpet.
Slik ser lista mi ut før hver reise:
- To kort fra ulike utstedere, ett Visa og ett Mastercard
- Begge kortene lagt inn i mobilen
- Lokal valuta ved hver betaling og hvert uttak
- Så få kontantuttak som mulig, med Norwegian-kortet og i bankenes egne minibanker
- Reisen og leiebilen betalt med TF-kortet, etter at jeg har lest vilkårene
Etter noen turer sitter dette i ryggmargen.
Da slipper du å tenke på gebyrene og kan bruke tankene på morsommere ting.
God tur!
Om skribenten
Silje Haugland
I mange år jobbet jeg som regnskapsfører i et av Norges større selskaper. For noen år siden sa jeg opp for å reise på heltid, og i dag er bloggen jobben min.
Regnskapsvanene har jeg tatt med meg. Jeg sammenligner priser og gebyrer på alt fra hotell til morgenkaffe, så her får du reisemål og restauranttips sammen med råd om hvordan du holder unødvendige gebyrer unna reisekassen.
Mer om meg
Kommentarer (0)
Bli den første til å kommentere.
Skriv en kommentar
E-postadressen din blir ikke publisert. Jeg leser alle kommentarer før de vises.